令和8年9月9日、本会議に令和7年度の一般会計・特別会計などの決算認定と、 財政健全化判断比率などの報告が追加で上程されました。 今回は、上程された資料から見えてくる京田辺市の令和7年度決算について、 過去3年間の推移も交えながら、市民の皆さんにできるだけわかりやすく解説します。
この記事は、令和8年9月9日に上程された令和7年度決算関係資料と、京田辺市が公表している過年度の決算・予算資料をもとに作成しています。
上程時点で公表されている資料から、数字の動きや特徴を整理し、過去3年間の推移も交えながらわかりやすく解説します。
- 📋 9月9日に追加提出された決算関係14案件
- 💰 令和7年度一般会計決算|まず全体像
- 📊 一般会計の3年間推移|令和7年度は決算規模が拡大
- 📉 実質収支の推移|黒字は確保、ただし黒字幅は縮小
- 🏦 市税収入の推移|3年間で増加
- 📤 歳出の推移|民生費が最大、大型事業で各分野が変動
- 📌 財政健全化判断比率|基準には余裕、ただし推移は確認
- 🚰 公営企業3会計|資金不足はなし
- 🧾 放棄した私債権|548件・550万7,035円
- 🏫 田辺小学校仮設校舎|総事業費はほぼ計画どおり、財源構成は変化
- 🚰 水道事業の継続費精算
- 📚 特別会計の決算
- 🔎 令和8年度予算につなげて見ると「投資先の移動」が見える
- ✅ 長田和也からのまとめ
- 📎 参考資料・出典
📋 9月9日に追加提出された決算関係14案件
| 区分 | 案件 | この記事で見るポイント |
|---|---|---|
| 報告16号 | 財政健全化判断比率 | 実質公債費比率2.8%、将来負担比率24.2% |
| 報告17号 | 公営企業会計の資金不足比率 | 水道・公共下水道・農業集落排水はいずれも資金不足なし |
| 報告18号 | 令和7年度に放棄した私債権 | 548件、計550万7,035円 |
| 報告19号 | 一般会計継続費精算 | 田辺小学校仮設校舎整備。総事業費はほぼ計画どおりだが財源構成が変化 |
| 報告20号 | 水道事業会計継続費精算 | 大住高区・低区配水池関連工事の精算 |
| 認定1号 | 一般会計決算 | この記事の中心。歳入356.72億円、歳出353.70億円 |
| 認定2~6号 | 5特別会計の決算 | 休日応急診療所、松井財産区、国保、介護、後期高齢者医療 |
| 認定7~9号 | 3公営企業会計の決算 | 水道、公共下水道、農業集落排水。本稿では詳細な企業会計分析は割愛 |
💰 令和7年度一般会計決算|まず全体像
| 令和7年度当初予算 | 351億800万円 |
|---|---|
| 補正・繰越後の予算現額 | 379億5,302万7,325円 |
| 歳入決算額 | 356億7,209万253円 |
| 歳出決算額 | 353億6,981万1,611円 |
| 歳入歳出差引額(形式収支) | 3億227万8,642円 |
| 翌年度へ繰り越すべき財源 | 1億8,939万3,536円 |
| 実質収支 | 1億1,288万5,106円の黒字 |
| 歳出予算上の翌年度繰越額 | 11億8,914万2,336円 |
| 不用額 | 13億9,407万3,378円 |
歳出予算のうち翌年度に事業として持ち越す額は約11.89億円です。 一方、実質収支を計算するときに形式収支から差し引く「翌年度へ繰り越すべき財源」は約1.89億円です。 同じ「繰越」という言葉でも意味が違います。
予算現額に対する単純な支出済額の割合は約93.2%です。 ただし、翌年度へ正式に繰り越した事業費まで含めると約96.3%となります。 したがって、予算現額と支出済額との差25.83億円をすべて「使わなかった予算」と見るのは正確ではありません。 約11.89億円は翌年度に事業を継続し、約13.94億円が不用額です。
📊 一般会計の3年間推移|令和7年度は決算規模が拡大
🔍 3年間でどう動いた?
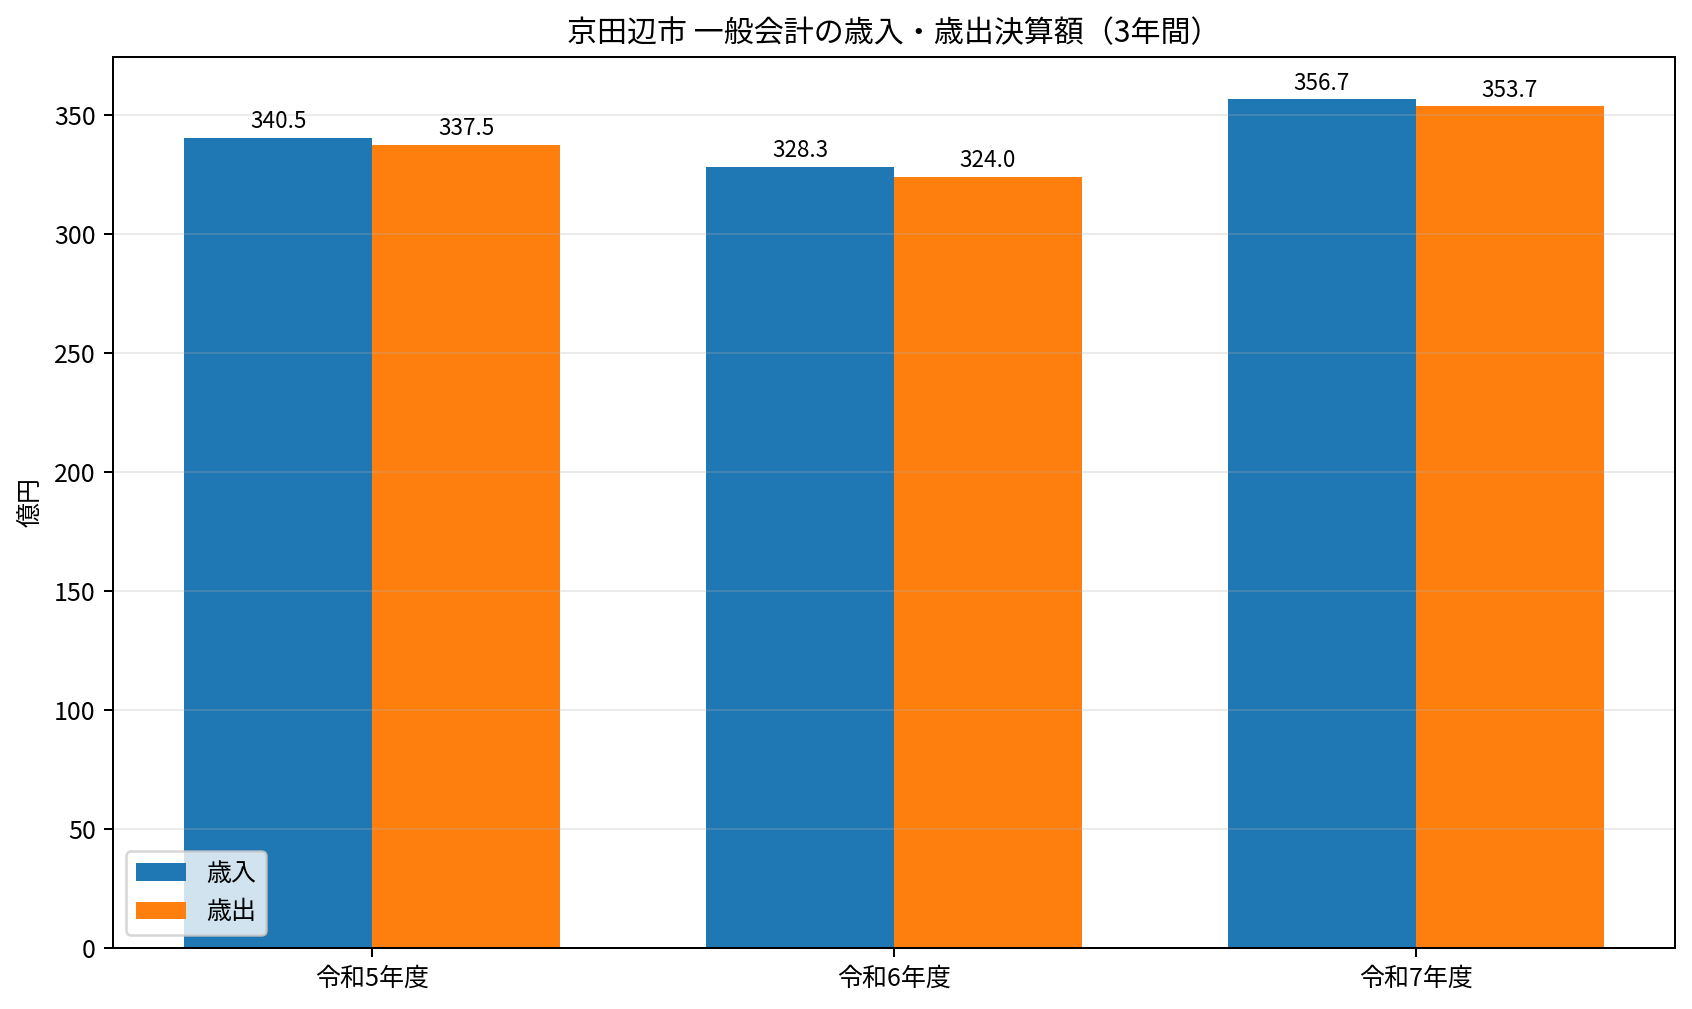
一般会計の歳入は、令和5年度340.52億円、令和6年度328.29億円、令和7年度356.72億円。 歳出は337.48億円、324.02億円、353.70億円です。 令和7年度は令和6年度比で、歳入が約8.7%、歳出が約9.2%増えました。
これは「財政状況が単純に良くなった」という意味ではありません。 大型施設整備や国・府支出金、市債を伴う事業がある年は、歳入・歳出とも決算規模が大きく動きます。 したがって、決算規模そのものよりも、黒字幅、借入負担、繰越、不用額などと組み合わせて見る必要があります。
📉 実質収支の推移|黒字は確保、ただし黒字幅は縮小
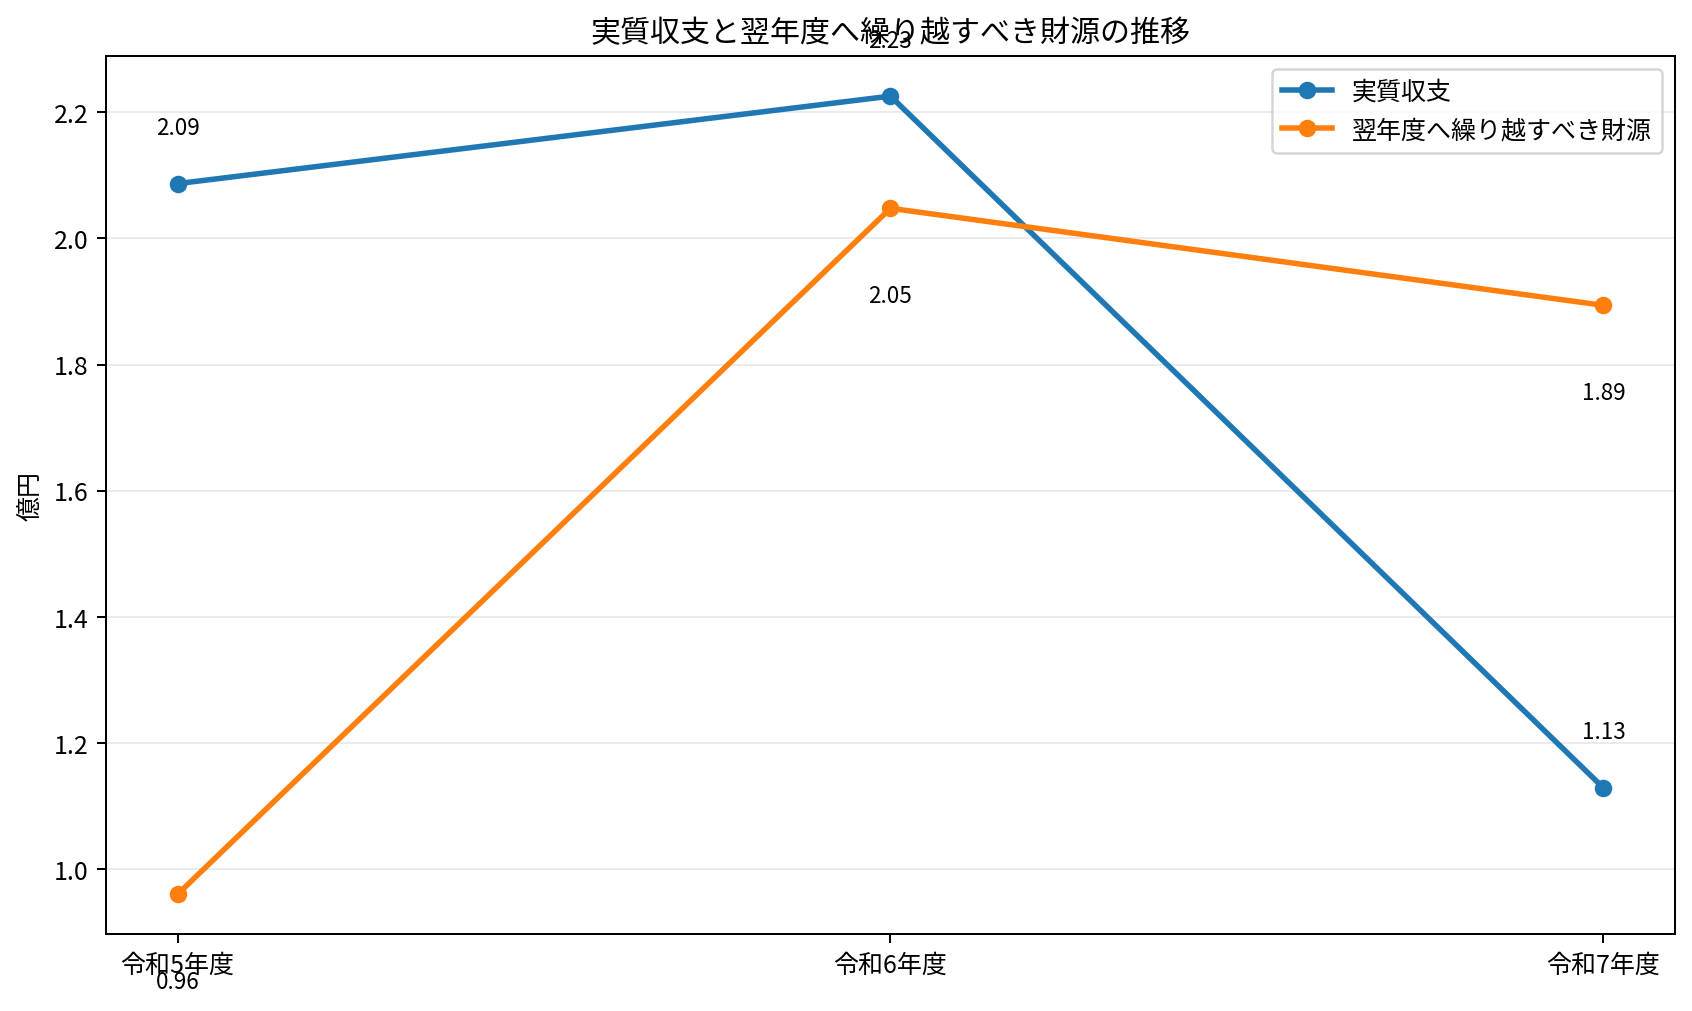
実質収支は、令和5年度2億869万円、令和6年度2億2,257万円から、 令和7年度は1億1,289万円となりました。 令和6年度と比較すると黒字幅はおよそ半分です。
もちろん、実質収支が黒字であること自体は確認できます。 一方で、この数字だけから「財政に余裕がなくなった」と断定することもできません。 年度ごとの事業実施時期や繰越財源にも左右されるためです。 ただ、決算収支としての黒字幅が縮小したことは、今後の財政運営を見るうえで一つの確認ポイントになります。
🏦 市税収入の推移|3年間で増加
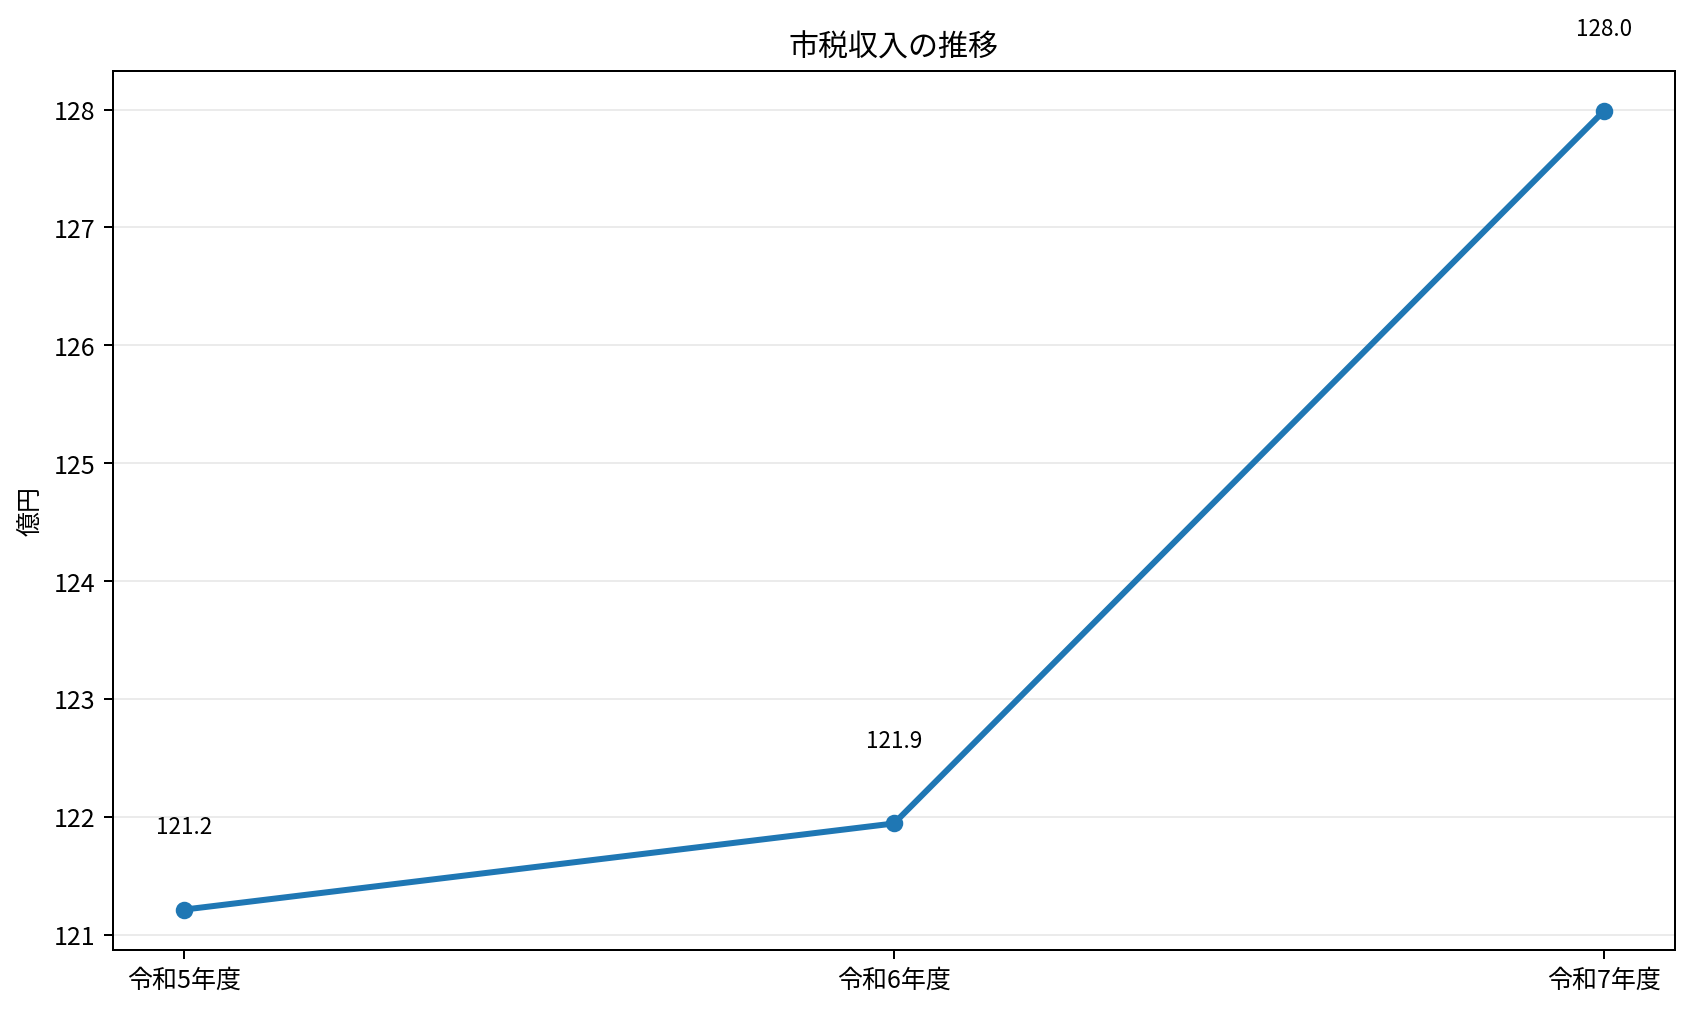
市税は令和5年度121.21億円、令和6年度121.94億円、令和7年度127.99億円と推移しました。 令和7年度は令和5年度比で約5.6%増です。 令和7年度決算では、市民税57.40億円、固定資産税55.08億円などが中心となっています。
自主財源の柱である市税が増えていることは重要ですが、今後の大型投資や社会保障費なども同時に増える可能性があります。 「税収が増えた」ことと「自由に使える財源が増えた」ことは同義ではない点にも注意が必要です。
📤 歳出の推移|民生費が最大、大型事業で各分野が変動
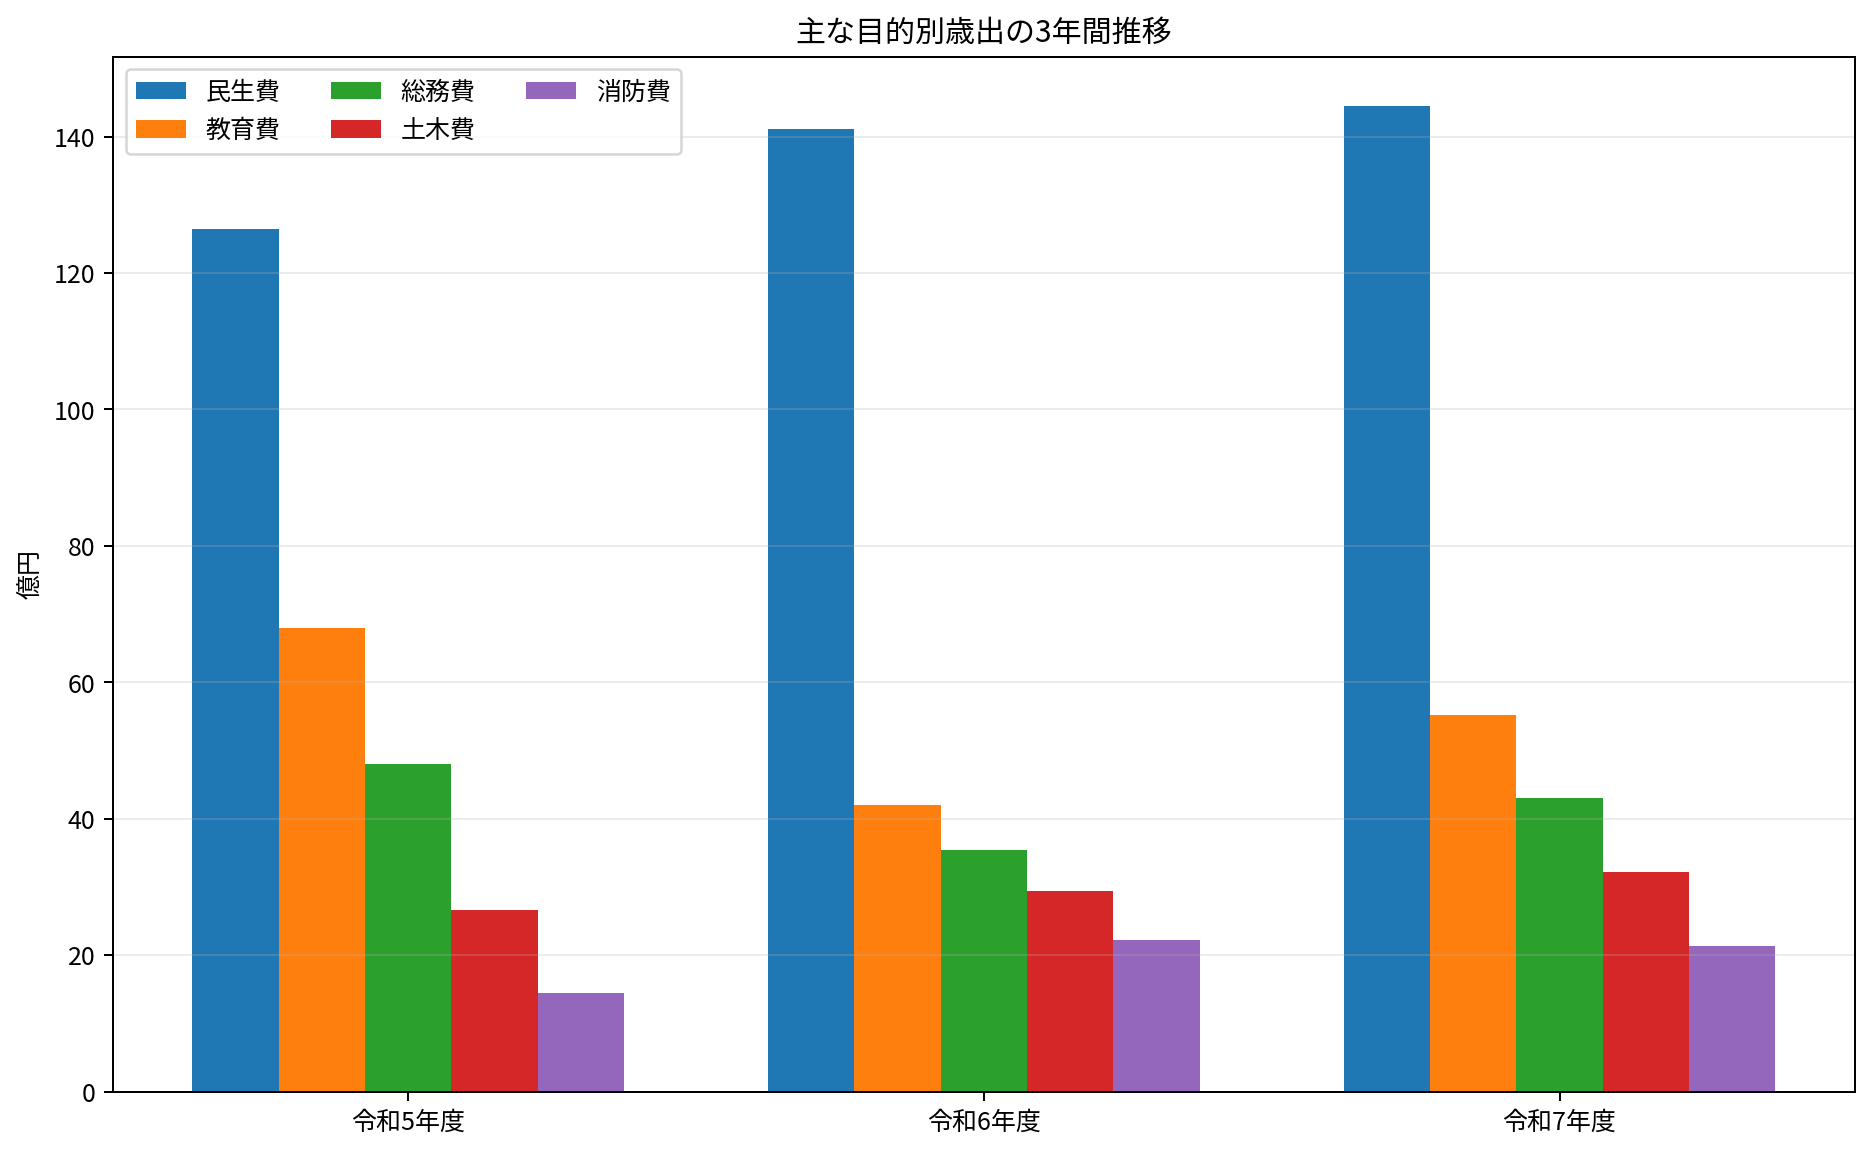
令和7年度の歳出で最も大きいのは民生費で144.49億円、一般会計歳出の約40.9%です。 続いて教育費55.22億円、総務費42.99億円、土木費32.18億円となっています。
3年間を見ると、民生費は126.51億円→141.05億円→144.49億円と増加しています。 一方、教育費は68.02億円→42.02億円→55.22億円と大きく動いています。 令和7年度予算では小・中学校体育館等の空調整備やGIGAスクール第2期などが大きな事業として位置づけられており、 教育費は通常の行政サービス費だけでなく、大型投資の実施時期によって年度間の差が出ます。
土木費は26.57億円→29.47億円→32.18億円と3年連続で増えています。 令和8年度予算ではさらに田辺北地区新市街地整備、排水路・道路整備などが大きく計上されており、 今後は「予算を確保できたか」だけでなく、繰越事業を含め年度内に計画どおり執行できるかも重要になります。
📌 財政健全化判断比率|基準には余裕、ただし推移は確認
| 指標 | 令和5年度 | 令和6年度 | 令和7年度 | 早期健全化基準 |
|---|---|---|---|---|
| 実質赤字比率 | - | - | - | 12.61%(R7) |
| 連結実質赤字比率 | - | - | - | 17.61%(R7) |
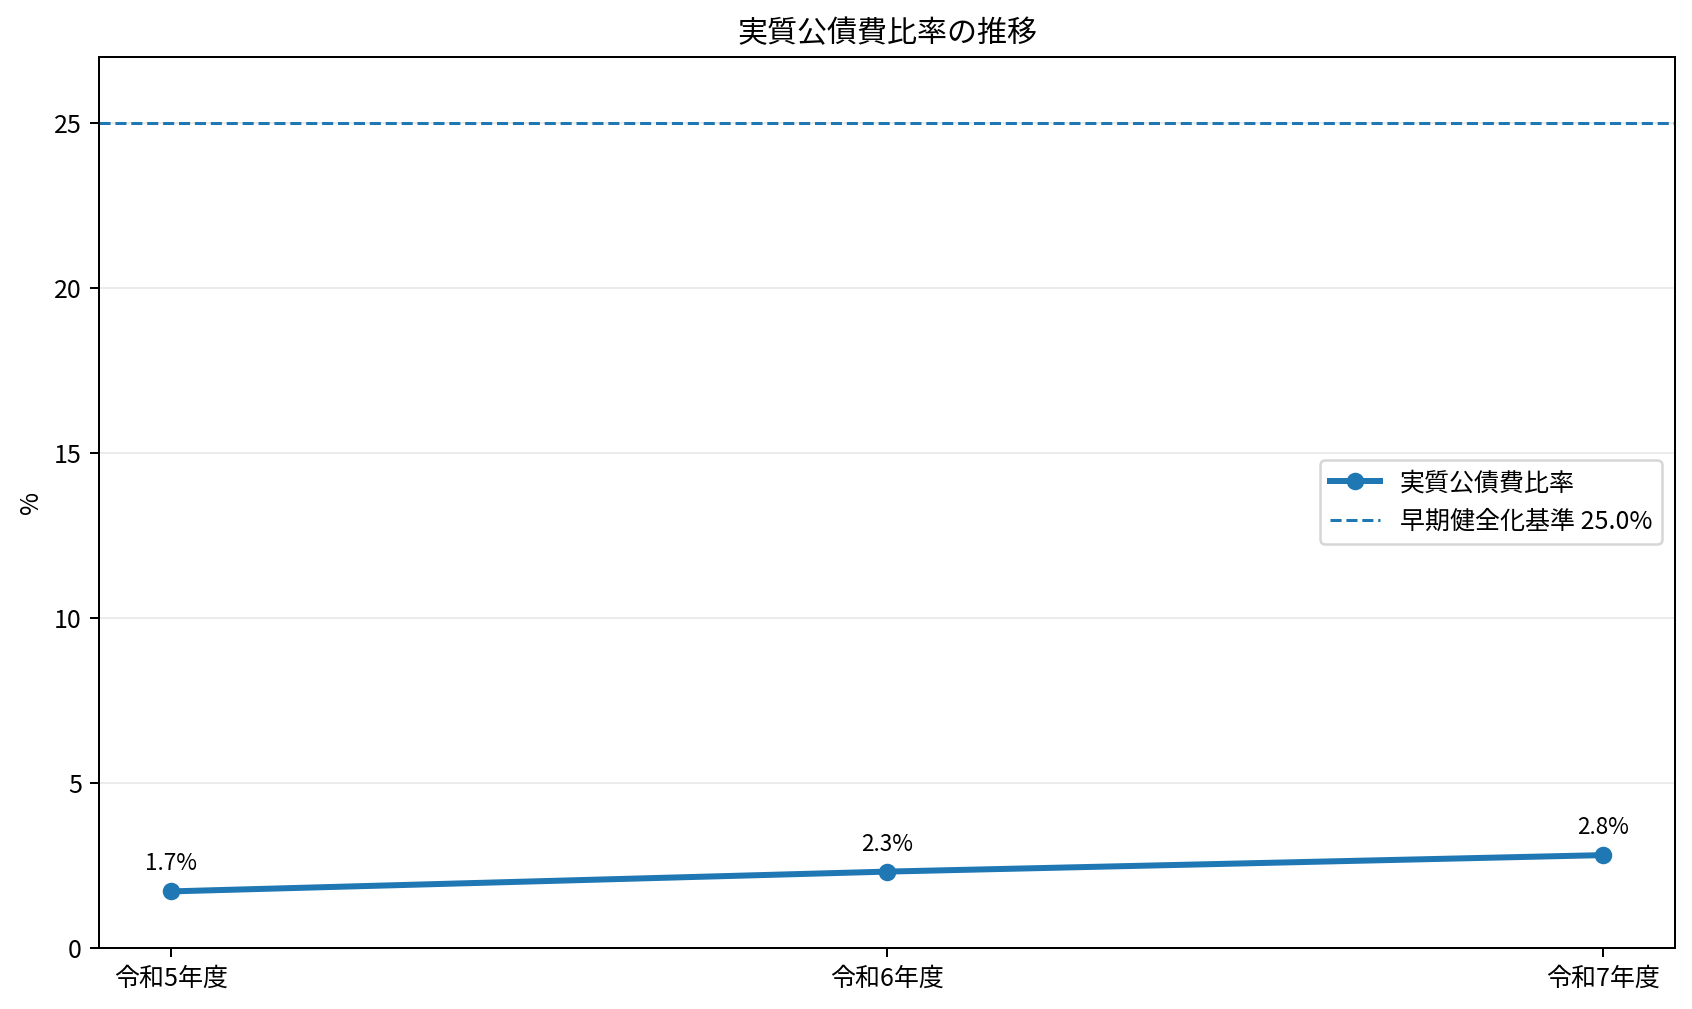
| 実質公債費比率 | 1.7% | 2.3% | 2.8% | 25.0% |
| 将来負担比率 | - | - | 24.2% | 350.0% |
🔍 数字をどう見る?
令和7年度も実質赤字、連結実質赤字はありません。 実質公債費比率は2.8%で、早期健全化基準25%を大幅に下回っています。 したがって、これらの数字から「財政危機」と評価するのは適切ではありません。
🚰 公営企業3会計|資金不足はなし
報告第17号では、水道事業会計、公共下水道事業会計、農業集落排水事業会計のいずれも資金不足比率は「-」、 つまり資金不足はないとされています。経営健全化基準は20%です。
ただし、資金不足比率が発生していないことは、事業採算性や将来の料金水準まで問題がないことを意味するものではありません。 この指標はあくまで「資金不足があるか」を見る指標です。
🧾 放棄した私債権|548件・550万7,035円
| 私債権 | 件数 | 金額 | 放棄事由 |
|---|---|---|---|
| 生活更生資金貸付金 | 4件 | 55,500円 | 条例6条1号 |
| くらしの資金貸付金 | 24件 | 2,065,000円 | 条例6条1号 |
| 生活保護費返納金 | 56件 | 1,490,973円 | 条例6条1号 |
| 保育所給食費 | 41件 | 105,340円 | 条例6条1号 |
| 水道料金 | 420件 | 1,781,222円 | 条例6条1号 |
| 墓地使用料 | 3件 | 9,000円 | 条例6条4号 |
| 合計 | 548件 | 5,507,035円 | - |
京田辺市債権管理条例第6条1号は消滅時効が完成した場合、 第4号は失踪・行方不明などで徴収の見込みがない場合を対象としています。 件数では水道料金420件が最も多く、金額では「くらしの資金貸付金」206万5千円が最も大きくなっています。
債権放棄は条例に基づく処理であり、「放棄したこと自体」を直ちに問題視するものではありません。 数字を見る際には、時効完成までの督促・相談・分納などの債権管理がどのように行われてきたのか、同種の未収債権がどの程度残っているのかも背景として重要になります。
🏫 田辺小学校仮設校舎|総事業費はほぼ計画どおり、財源構成は変化
報告第19号の田辺小学校仮設校舎整備事業は、全体計画2億1,660万円に対し、 実績は2億1,647万9,956円で、総額の差はわずか12万44円でした。 事業費そのものはほぼ計画どおりです。
| 財源 | 全体計画 | 実績 | 変化 |
|---|---|---|---|
| 地方債 | 1億3,910万円 | 1億3,540万円 | 370万円減 |
| その他特定財源 | 2,320万円 | 0円 | 2,320万円減 |
| 一般財源 | 5,430万円 | 8,107万9,956円 | 約2,678万円増 |
🚰 水道事業の継続費精算
報告第20号では、大住高区配水池築造工事と、大住低区配水池受変電設備等更新工事について精算されています。
| 事業 | 全体計画 | 実績 | 差額 |
|---|---|---|---|
| 大住高区配水池築造工事 | 4億5,749万円 | 4億3,276万6,400円 | 2,472万3,600円減 |
| 大住低区配水池受変電設備等更新工事 | 3億3,958万6,000円 | 2億870万1,900円 | 1億3,088万4,100円減 |
※大住高区配水池築造工事は、事業費の一部を令和6年度から令和7年度へ繰り越したため、 報告書上、令和7年度の年割額の設定はありません。
📚 特別会計の決算
| 会計 | 歳入 | 歳出 | 差引 |
|---|---|---|---|
| 休日応急診療所 | 24,487,673円 | 24,106,657円 | 381,016円 |
| 松井財産区 | 13,127,543円 | 12,936,954円 | 190,589円 |
| 国民健康保険 | 5,747,826,168円 | 5,741,167,822円 | 6,658,346円 |
| 介護保険(保険事業勘定) | 5,142,570,591円 | 5,136,774,075円 | 5,796,516円 |
| 介護保険(介護サービス事業勘定) | 35,357,595円 | 30,896,228円 | 4,461,367円 |
| 後期高齢者医療 | 1,473,960,972円 | 1,472,177,590円 | 1,783,382円 |
認定第7~9号として、水道事業、公共下水道事業、農業集落排水事業の公営企業会計決算も上程されています。 本稿では企業会計の詳細な決算分析までは行わず、上記の資金不足比率と継続費精算の範囲で触れています。
🔎 令和8年度予算につなげて見ると「投資先の移動」が見える
📌 令和8年度の予算と比べると
令和8年度一般会計当初予算は364億8,300万円。 令和7年度当初予算351億800万円から13億7,500万円増えています。
目的別では、令和7年度当初予算との比較で、民生費が約14.70億円増、土木費が約8.73億円増、 消防費が約3.22億円増となる一方、教育費は約18.27億円減です。 しかし建設事業費全体の減少は約0.91億円にとどまります。
つまり、公共投資を大きく縮小したというより、 令和7年度の学校体育館空調・教育ICTなどの大型投資から、 令和8年度は防災、都市基盤、大住ふれあいセンターなどへ投資の中心が移っていると見ることができます。
✅ 長田和也からのまとめ
令和7年度一般会計は、歳入356.72億円、歳出353.70億円となり、 過去3年間で最も大きい決算規模となりました。 市税収入は増加し、実質赤字もありません。 財政健全化判断比率も法定の早期健全化基準からは十分な距離があります。
一方で、実質収支の黒字幅は令和6年度から縮小し、実質公債費比率は1.7%→2.3%→2.8%と上昇。 さらに将来負担比率は令和7年度に24.2%となりました。 加えて、11.89億円の事業繰越や13.94億円の不用額もあります。
これらは一つ一つを見て「良い・悪い」と判断する数字ではありません。 大型事業が続く京田辺市で、何にお金を使い、その成果はどうだったのか。 計画どおり進まなかったものはなぜか。そして将来の市民負担をどの程度見込んでいるのか。 こうした点は、京田辺市の今後の財政運営を見ていくうえで重要なポイントだと考えます。
本記事は、令和8年9月9日に上程された決算関係資料および京田辺市が公表している過年度の決算・予算資料をもとに作成しています。 記事中の分析・解説は、上程時点で公表されている資料に基づくものです。今後、新たな資料や説明が公表された場合には、内容を追記・更新する場合があります。
この記事は議員個人による資料の整理・解説であり、京田辺市の公式見解ではありません。
皆さんのご意見・ご質問はいつでもお気軽にお寄せください。
京田辺市議会議員 長田和也(ながた和也)
📎 参考資料・出典
- 京田辺市:令和8年第3回市議会定例会の追加提出議案について
- 京田辺市:令和7年度一般会計当初予算の概要
- 京田辺市:令和8年度一般会計当初予算の概要
- 京田辺市:令和6年度決算に基づく財政健全化判断比率
- 京田辺市:令和5年度決算に基づく財政健全化判断比率
- 京田辺市債権管理条例
グラフは京田辺市公式資料に記載された数値をもとに本記事用に作成しています。 端数処理のため、グラフ表示値と決算書の円単位の数値にわずかな見え方の差が生じる場合があります。
コメント